华为发布AI落地方法论,跟腾讯百度阿里字节的AI路数有何不同?
9月17日,华为全联接大会2026,发布了一套叫 DIMAK 的AI落地工程体系。
这让不少人产生疑问:华为也在做AI应用?
2026年Q3,国内四家大厂同时在AI赛道上不断重磅出牌。而华为确实很少发出声音。
百度:超级智能体大会上集中升级百度搭子企业版,同时联合Hogee发布营销洞察套件,开始向硬件终端铺标准化API。
阿里:通义千问Qwen系列持续开源,开发者生态不断扩大,阿里云成为企业部署AI模型的主要入口之一。
腾讯:混元大模型Hy4 Preview上线WorkBuddy,DAU突破百万级。企业微信全面开放AI能力,智能搜索、智能总结、智能服务总结等直接嵌入办公流程。
字节:飞书8.0一次性开放767个CLI功能点,把Agent能力嵌入文档、会议、审批等所有协作环节。
华为忽然发布的AI落地工程体系是什么?华为做的事跟几家大厂有何不同?在AI领域,华为瞄准的是哪个生态位?
我们来尝试一探究竟。
一、 华为全联接大会2026,关于AI说了哪些事?
整场大会围绕AI的发布,可以拆成三个层面来看:
1. 算力底座:昇腾960超节点
核心的硬件发布是昇腾960超节点——全球首个采用NPO(近封装光学)技术的AI超节点。
超节点听起来很高科技,其实不难理解。
AI模型的运算需要海量服务器,传统方案是把这些服务器各自独立运算,互相之间靠"打电话"协调——光“打电话”就占了40%的训练时间。
超节点的思路是把海量算力卡"焊"成一台计算机,共享同一块内存,不需要打电话,直接"想"就行。
2. 云平台与Agent:华为云的Agentic布局
华为云CEO周跃峰(Peter Zhou)发布了华为云的全线AI产品更新:
- AgentArts(智果):企业级Agent平台,已服务超100家企业,宣布12月30日面向海外商用
- 行业AI梦工厂:积累了超1000个行业资产,已落地超1000个项目,新增智慧政务和AI硬件两个专区
- Agentic MaaS平台:汇聚多家主流模型,开发者一键调用,无需部署
- AI集群服务(AICS) :全球上线,支持40天以上稳定训练、10分钟内故障恢复
3. 方法论与组织:AI落地七步法 + DIMAK + 行业垂直作战组织
华为监事会副主席陶景文发表了题为《深耕行业场景,跨越数智鸿沟》的主旨演讲,演讲一开场他就点出了核心矛盾:
"智能演进的速度,远远大于人类和行业适应AI的速度。我们现在不再缺少强大的智能,缺的是人类和行业、员工和组织适应强大智能的方法。"
为解决这一矛盾,华为发布了两样东西:
- AI落地七步法——回答"怎么走"
- DIMAK工程体系——回答"用什么走"
同时,华为也公布了配套的组织保障:10大行业军团 + 66个细分行业子军团,打通"研营销服",并要求专家"脚沾泥土、深耕场景、解真难题"。
还组建了两支特战队——算力平台先遣队和小巧灵突击队,把复杂技术封装为"即插即用"的服务。
二、DIMAK工程体系:五层架构到底在做什么
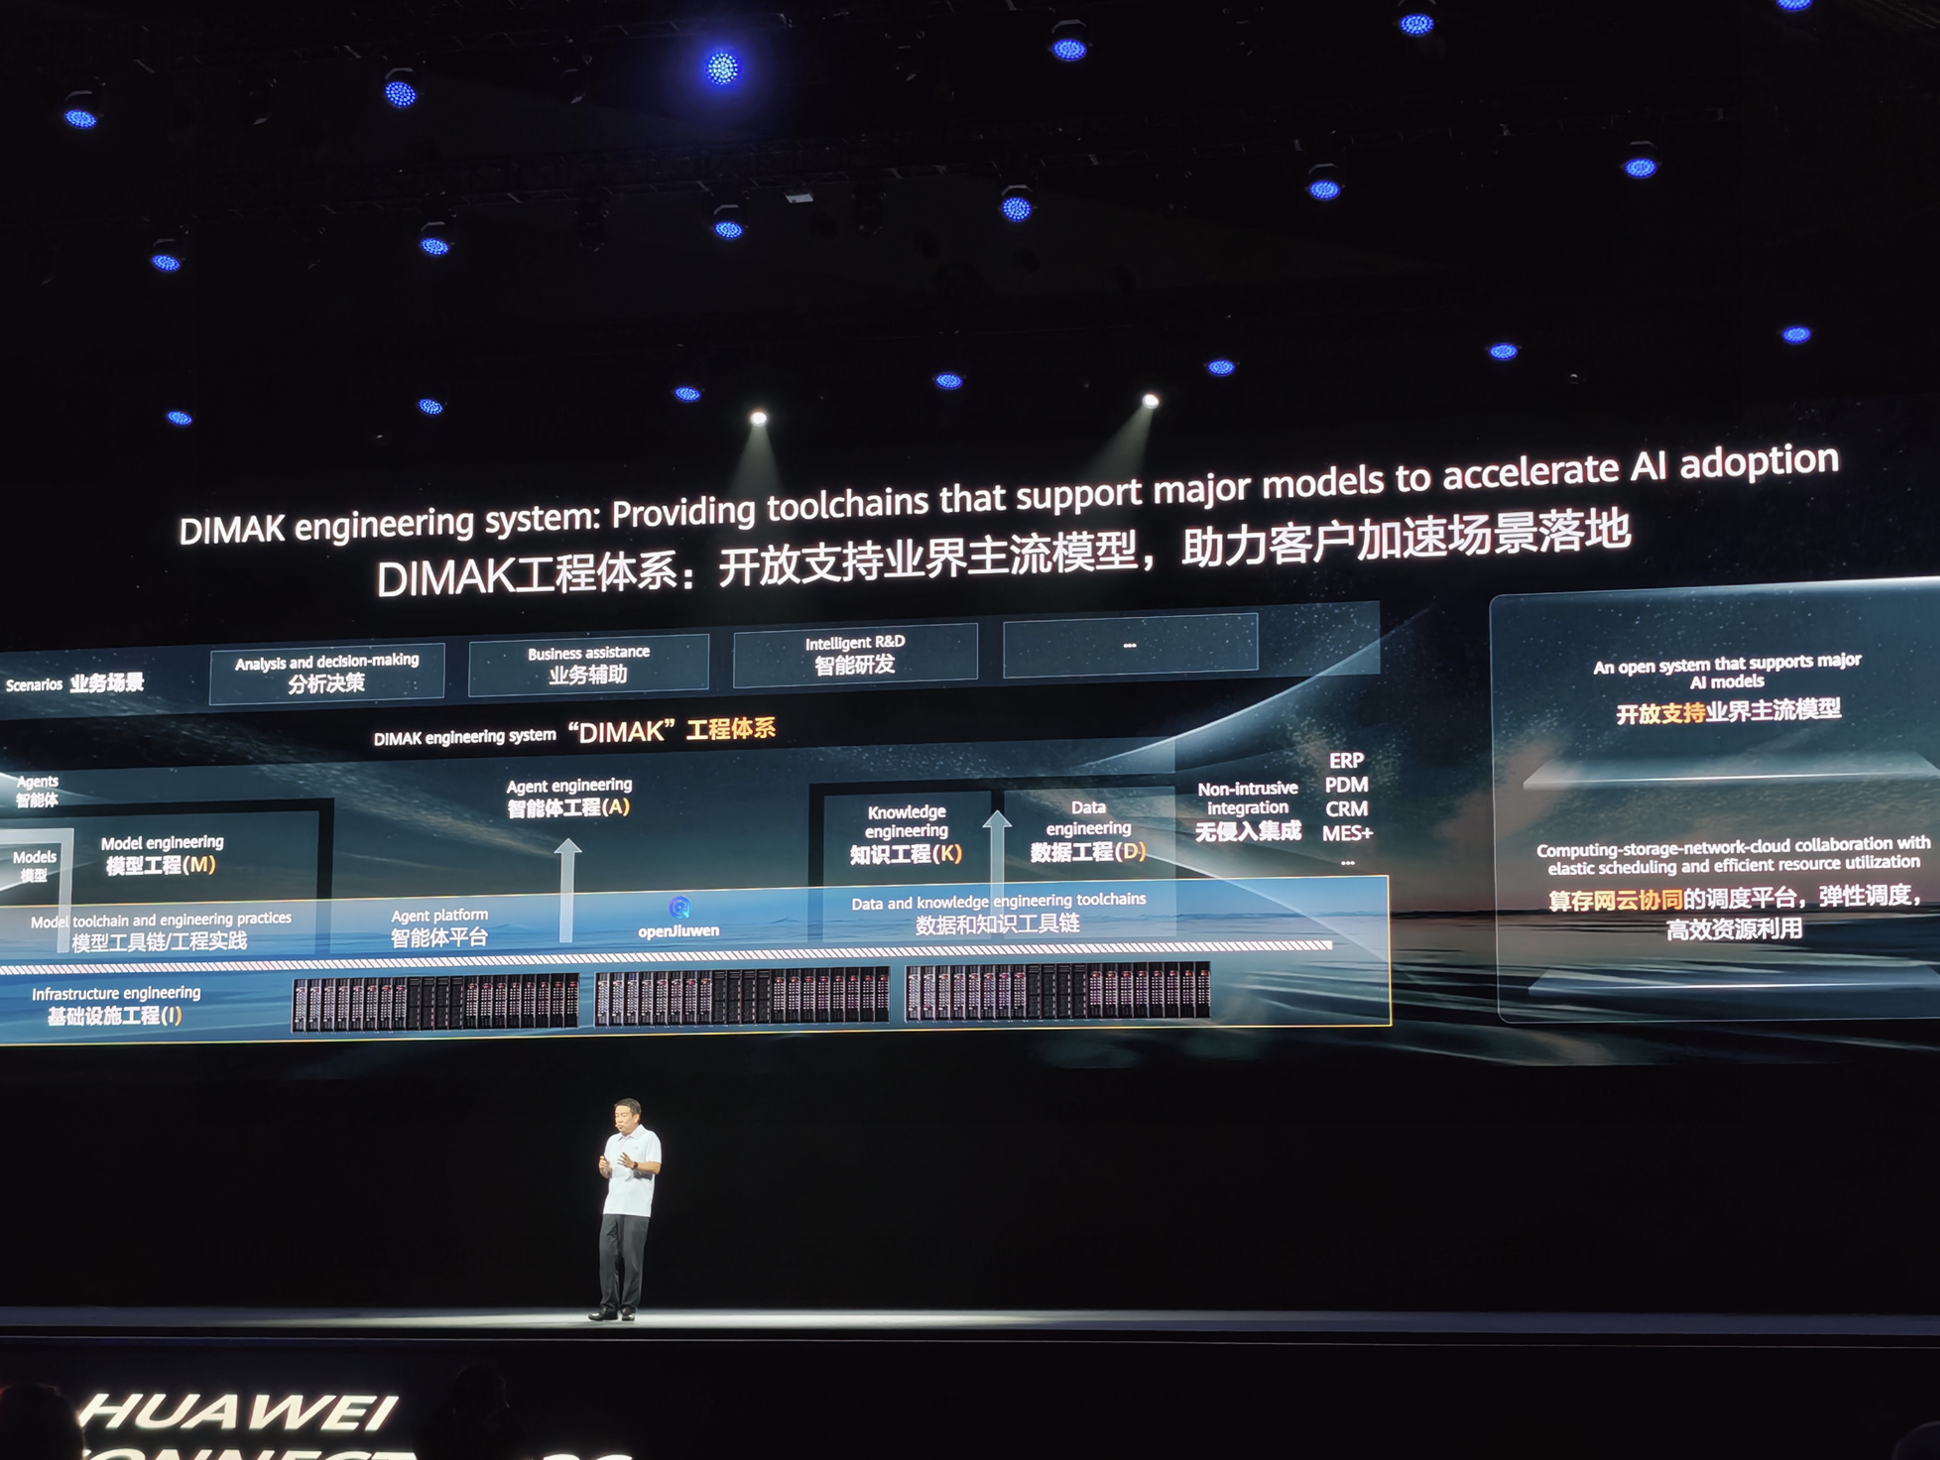
DIMAK是五层架构的缩写,每一层解决一个具体问题:
- D(Data)数据工程——企业的数据散落在ERP、CRM、MES等各种系统里,格式不一、标准不同。数据工程的任务是把这些数据治理好、加工好,变成AI能用的原料。
- I(Infra)基础设施工程——算力、存储和网络。昇腾910/960芯片、鲲鹏超节点、OceanStor M900,都是这一层的东西。为模型训练、推理和Agent运行提供底层支撑。
- M(Model)模型工程——支持基础模型和行业模型的训练、调优、部署。盘古大模型走的是行业大模型路线,不跟通用大模型卷参数,而是瞄准垂直行业的专业需求。
- A(Agent)智能体工程——把模型、知识和工具组织起来,围绕企业流程完成具体业务任务。华为开源的openJiuwen智能体平台就在这一层,支持多智能体协同、全链路自演进、企业级可治理。
- K(Knowledge)知识工程——这是很容易被忽略、却可能决定AI能不能真正产生价值的一层。把企业的显性知识(制度、流程、规范)和隐性知识(专家经验、工艺诀窍)构建成"人与AI共同理解"的业务语义基础。
陶景文有一个"珍珠"比喻:
离散的Agent如同一颗颗耀眼的珍珠,各自保持着独立性和创造性。
但如果不能按业务流程编排好,就无法串珠成链,甚至可能放大流程中的问题。
三、AI落地七步法:怎么从Demo走向生产
七步法可以拆成三组来理解。
第一组:AI应该用在哪里?
1. 洞悉行业商业逻辑:
不是先想"AI能做什么",而是先搞懂这个行业怎么赚钱、价值链怎么运转、核心痛点在哪。
由业务专家和AI技术专家组建联合团队,先理解业务,再谈技术。
2. 用"场景十二问"锁定高价值场景:
围绕业务价值、数据基础、技术可行性、组织准备度等多个维度,筛出最值得优先投入AI的场景。
华为的说法是:"找到对的场景,就成功了一半。"
第二组:AI怎么进入现有业务?
3. 技术与工程攻坚:
把选定的场景从概念变成可运行的方案。
不是做个Demo拍个视频,而是要解决真实的生产环境适配问题——数据怎么接入、模型怎么调优、和现有系统怎么对接。
4. 核心场景部署投产:
从MVP到真实上线。
AI必须集成到生产系统,部署在企业IT基础设施上,进入常态化运营。这一步淘汰掉了绝大多数"演示级AI"。
第三组:怎么从一个场景走向更多场景?
5. 沿价值业务流扩散:
一个场景跑通后,沿着价值链向外延伸。
这里用的是盖尔定律的逻辑:复杂系统总是从简单系统演化而来,先"小切口、大纵深",而不是一上来就全面铺开。
6. 行业生态发展合作:
融入行业开发者生态,共建最佳实践。
华为发布的SCALE伙伴支持体系就是为这一步服务的——场景化解决方案、联合创新、联合营销、服务一致性、高效协同,帮合作伙伴把验证过的能力复制给更多企业。
7. 持续提升行业智能水平:
不是一次性项目,而是持续迭代。
AI技术不断更新,场景在不断扩展,需要建立长效的运营和进化机制。
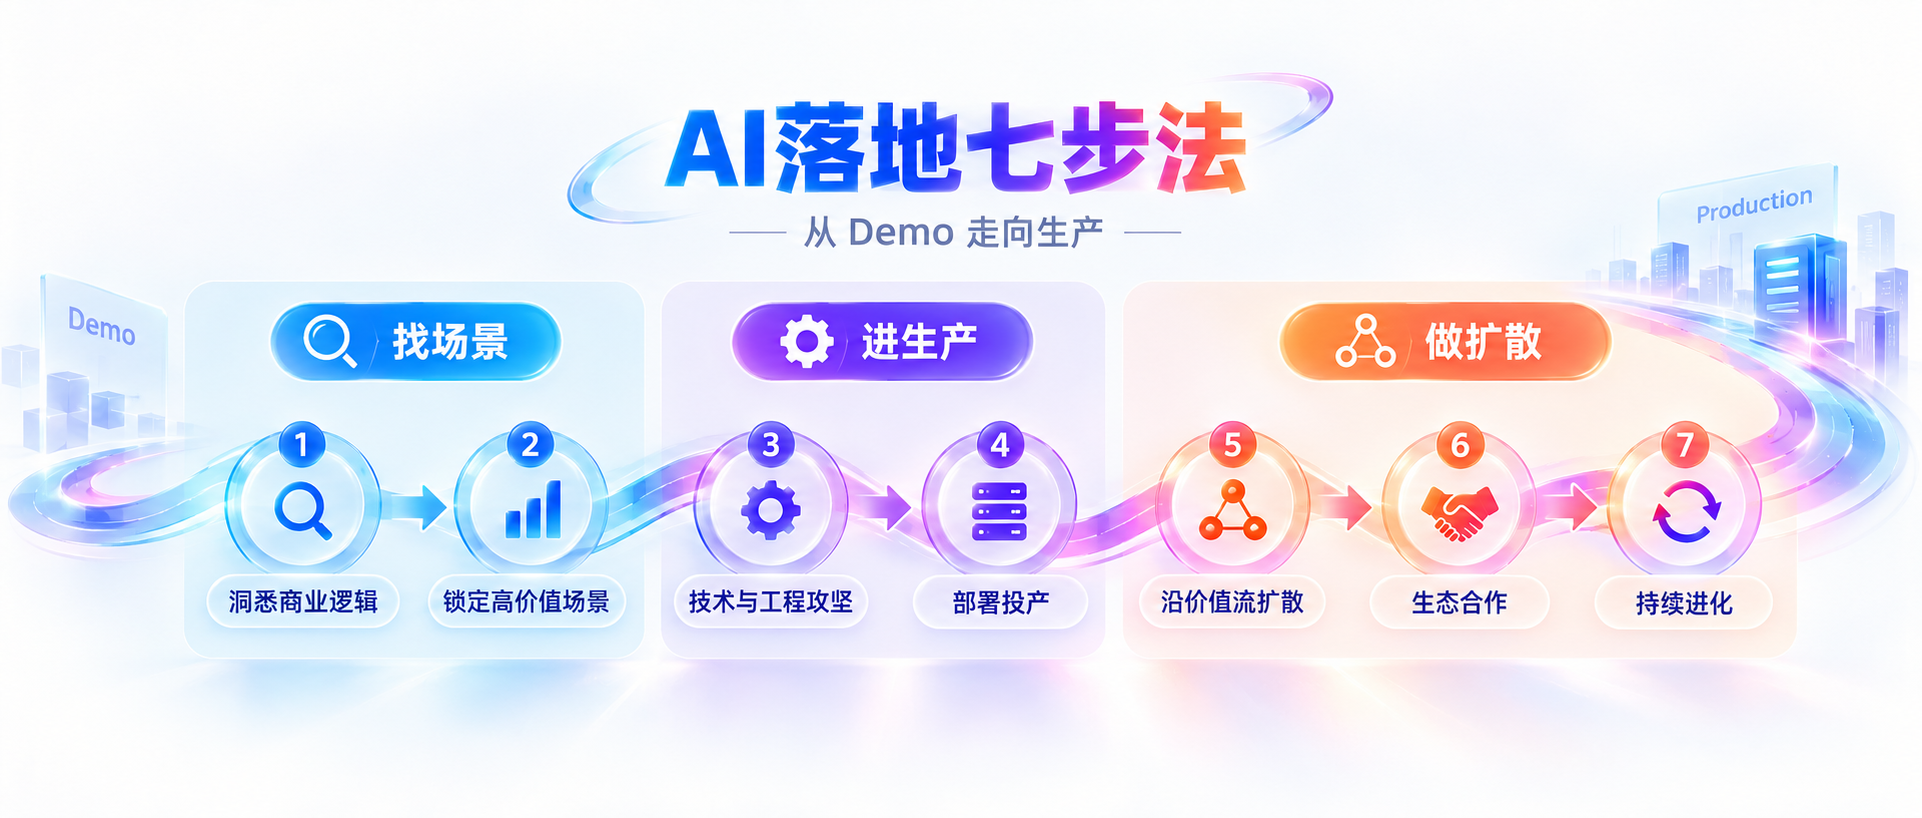
陶景文说:"从理解场景到扎根生产,从单点到系统,从个体到生态,七步法构成了AI核心场景落地的完整路径。"
四、华为与四家大厂的AI路数有何不同?
把华为和另外四家放在一起对比,差异很明显:
华为:全栈基础设施,做"修路者"
从芯片到方法论全部自研,从昇腾算力到DIMAK落地体系。
不直接做C端应用,而是给企业提供"AI落地的整套能力"——算力、平台、方法论、组织保障。
百度:模型驱动,从搜索到Agent
文心大模型 + 百度搭子 + 搜索入口,走的是"模型能力 → 应用落地"的路线。
百度搭子用户规模环比增长9倍,正在从个人效率工具进化为团队协作平台。
沈抖的判断是:产业智能体将推动企业经营从"信息数字化"迈向"任务自主化"。
——强在模型和搜索入口,弱在算力底座依赖外部
阿里:开源生态 + 云平台变现
通义千问(Qwen)系列走开源路线,建立开发者生态,再通过阿里云变现。
云平台和开发者社区规模是优势。
——强在开源生态和云基础设施,弱在缺少自研AI芯片
腾讯:模型 + 连接,做AI办公的新战场
混元大模型Hy4 Preview定位"为生产力而生",已开源并接入WorkBuddy/CodeBuddy、元宝、ima等产品。
WorkBuddy DAU已达百万级。
企业微信全面开放AI能力——智能搜索、智能总结、智能机器人等直接嵌入办公流程。
——强在连接生态和AI办公产品力,弱在没有自研芯片
字节:流量 + 协作工具闭环
豆包大模型 + 飞书协作工具 + 抖音流量分发。
飞书8.0一次性开放767个CLI功能点,把Agent的能力嵌入文档、会议、审批等所有协作环节。
——强在模型+协作+流量的铁三角,弱在算力靠外部采购
五家之中,华为的路线很"重",也很独特。
百度、阿里、腾讯、字节做的都是"平台"——在自己的生态里提供AI能力,让企业和用户在自己的产品里完成工作。
华为是国内唯一从芯片到方法论全栈覆盖的公司,它做的不是平台,是基础设施 + 方法论。
全栈意味着不被卡脖子、客户锁定效应强。
但也有代价:
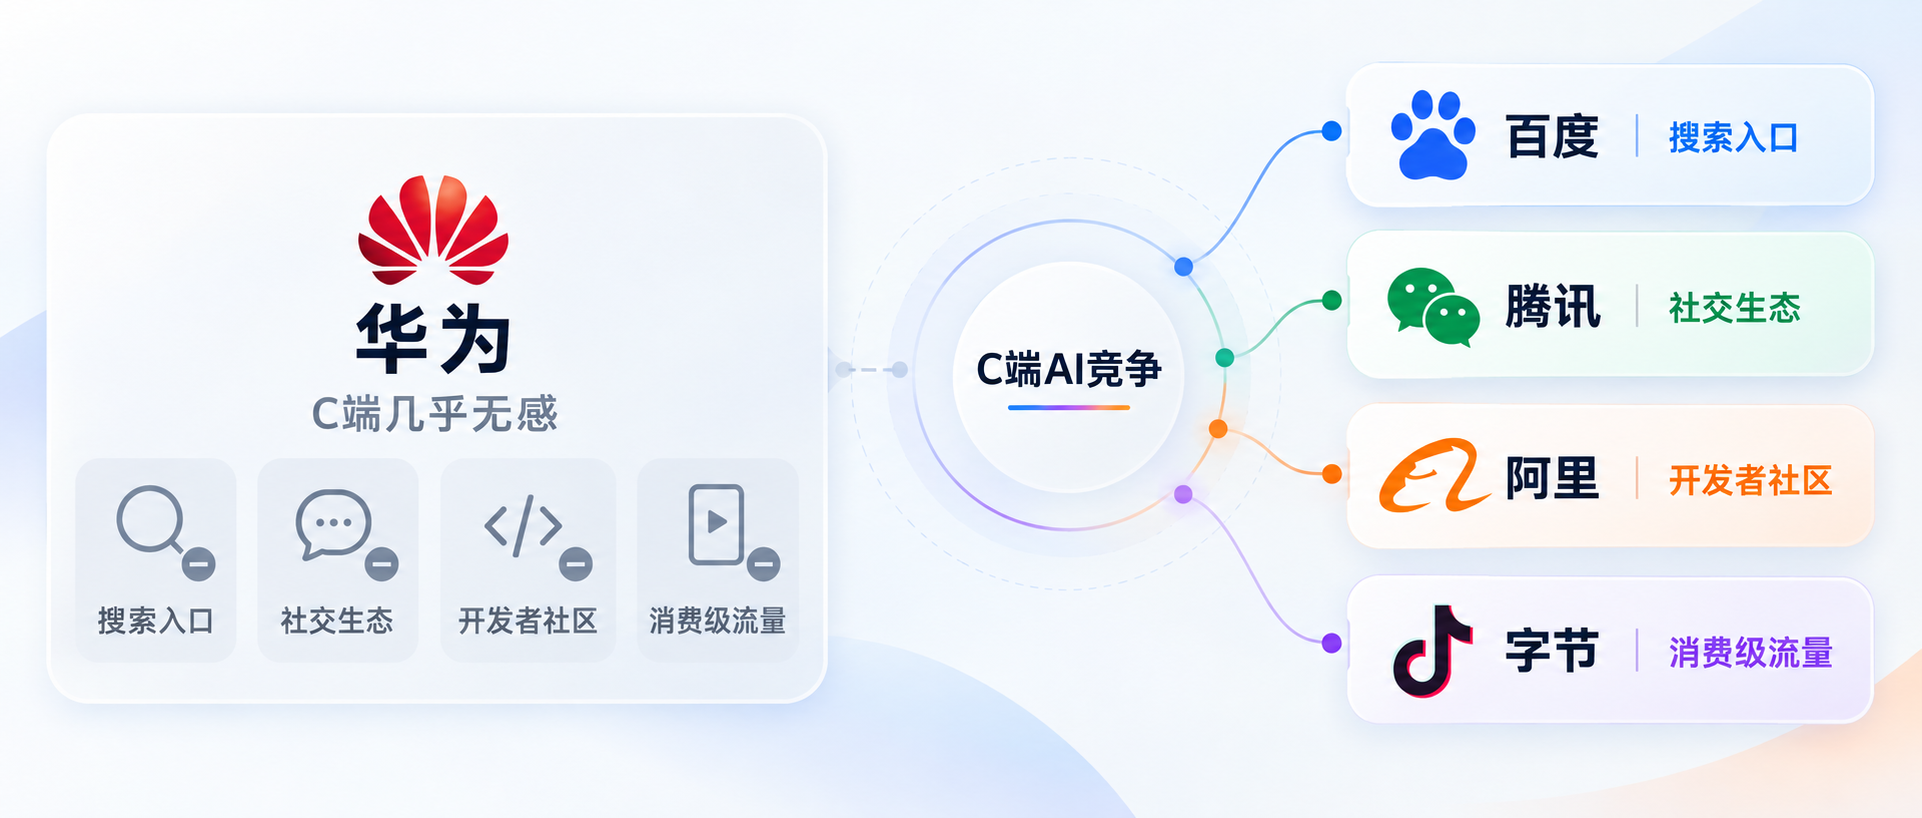
C端几乎无感。 华为没有搜索入口(百度有),没有社交生态(腾讯有),没有开发者社区规模(阿里有),没有消费级流量(字节有)。在面向消费者的AI竞争中,华为基本缺席。
行业覆盖深度有限。 10大行业军团 + 66个子军团听起来很多,但中国有几百个细分行业。
华为选择的是"抓大放小"——先覆盖制造、能源、交通、医药、金融等大行业。
写在最后
五家大厂,路数各有不同。
百度在卷应用落地,阿里在卷开源生态,腾讯在卷连接入口,字节在卷协作闭环——它们解决的是"AI怎么用起来"的问题。
华为卷的是基础设施和方法论——解决的是"AI怎么建得稳"的问题。
有人深耕应用,让AI更快进入日常业务;有人全栈发展,让AI有坚实的底座和可复制的路径。
对企业来说,剩下的事就是——梳理清楚自己的业务场景,选对路线,小步试错,持续迭代。
总之,各家卷的路数不同,但对AI应用者来说——都是好事。